Domain prepperheizung.de kaufen?
Wir ziehen mit dem Projekt
prepperheizung.de um.
Sind Sie am Kauf der Domain
prepperheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prepperheizung.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter




-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
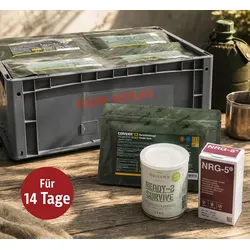
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
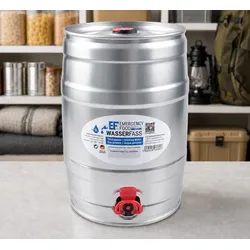
Trinkwasser-Reservefass 5 l für KrisenvorsorgeTrinkwasser langfristig sicher bevorraten Eine verlässliche Wasserversorgung gehört zu den wichtigsten Grundlagen jeder Krisenvorsorge. Das Trinkwasser-Reservefass wurde entwickelt, um trinkfertiges Wasser langfristig und platzsparend zu lagern – für Situationen, in denen die öffentliche Versorgung ausfällt oder eingeschränkt ist. Mit einer Haltbarkeit von bis zu 10 Jahren steht die Reserve jederzeit einsatzbereit zur Verfügung, ohne regelmäßigen Austausch oder aufwendige Vorratspflege. Bereit, wenn die Versorgung unterbrochen wird Stromausfälle, Naturereignisse oder technische Störungen können die Wasserversorgung schneller beeinträchtigen, als viele erwarten. Das robuste Reservefass schützt den Inhalt zuverlässig und eignet sich für die Lagerung im Haushalt ebenso wie für Camping, Wohnmobil oder Outdoor-Ausrüstung. Das enthaltene Trinkwasser ist sofort verwendbar und muss vor dem Gebrauch nicht abgekocht werden. Für Blackout-Vorsorge und langfristige Lagerung Die kompakte Form erleichtert die Bevorratung über viele Jahre und schafft eine zusätzliche Sicherheit für Notfälle und Krisenzeiten. Gerade bei langfristiger Vorsorge zählt eine Lösung, die ohne laufenden Aufwand zuverlässig verfügbar bleibt. 5 Liter trinkfertiges Wasser Bis zu 10 Jahre haltbar Sofort einsatzbereit ohne Abkochen Ideal für Blackout-, Krisen- und Notfallvorsorge Robustes und platzsparendes Reservefass Geeignet für Haushalt, Camping, Wohnmobil und Outdoor Langfristige Lagerung ohne regelmäßigen Austausch Wichtige Reserve bei Stromausfall und Versorgungsausfällen Inhalt: 5 l Maße: Ø 16,5 × 24,5 cm29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.