Domain prepperheizung.de kaufen?
Wir ziehen mit dem Projekt
prepperheizung.de um.
Sind Sie am Kauf der Domain
prepperheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prepperheizung.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter




-
Ist eine Lebensversicherung Pflicht?
Nein, eine Lebensversicherung ist nicht verpflichtend. Es ist eine persönliche Entscheidung, ob man eine Lebensversicherung abschließen möchte. Eine Lebensversicherung kann jedoch sinnvoll sein, um finanzielle Sicherheit für die Familie oder Hinterbliebene zu gewährleisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Situationen zu berücksichtigen, um zu entscheiden, ob eine Lebensversicherung notwendig ist. Es kann ratsam sein, mit einem Finanzberater zu sprechen, um die beste Lösung für die eigene Situation zu finden. **
-
Wird meine Lebensversicherung versteuert?
Wird meine Lebensversicherung versteuert? Die Auszahlung einer Lebensversicherung ist in der Regel steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Versicherung eine Laufzeit von mindestens zwölf Jahren hat und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgt. Es gibt jedoch Ausnahmen, bei denen die Auszahlung steuerpflichtig sein kann, zum Beispiel wenn die Versicherung vorzeitig gekündigt wird oder bestimmte Höchstgrenzen überschritten werden. Es empfiehlt sich daher, sich individuell beraten zu lassen, um sicherzustellen, dass die Auszahlung der Lebensversicherung steuerfrei bleibt. **
-
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
-
Wer braucht eine Lebensversicherung?
Wer braucht eine Lebensversicherung? Diese Versicherung ist besonders wichtig für Menschen, die finanziell für ihre Familie sorgen und sicherstellen möchten, dass ihre Lieben im Falle ihres Todes abgesichert sind. Auch Personen mit hohen Schulden oder Krediten können von einer Lebensversicherung profitieren, um sicherzustellen, dass ihre Schulden im Todesfall beglichen werden können. Selbstständige und Unternehmer können eine Lebensversicherung nutzen, um ihr Geschäft und ihre Mitarbeiter abzusichern. Zudem kann eine Lebensversicherung auch als Teil der Altersvorsorge dienen, um finanzielle Sicherheit im Ruhestand zu gewährleisten. **

Ist eine Lebensversicherung Erbschaftssteuerpflichtig?
Ist eine Lebensversicherung Erbschaftssteuerpflichtig? Die Erbschaftssteuer wird in der Regel auf den Nachlass des Verstorbenen erhoben, zu dem auch Lebensversicherungen gehören können. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem Wert der Lebensversicherung und dem Verwandtschaftsverhältnis zum Erblasser. Es gibt jedoch Freibeträge, bis zu denen keine Erbschaftssteuer anfällt. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Auswirkungen einer Lebensversicherung im Erbfall zu klären. **
Wer zahlt die Lebensversicherung?
Die Lebensversicherung wird in der Regel von dem Versicherungsnehmer bezahlt. Dieser schließt den Vertrag ab und leistet die regelmäßigen Beitragszahlungen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungsschutz, dem Eintrittsalter und dem Gesundheitszustand des Versicherten. Die Versicherungsgesellschaft übernimmt im Gegenzug das Risiko, im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten auszuzahlen. In einigen Fällen können auch Arbeitgeber Lebensversicherungen für ihre Mitarbeiter abschließen und die Beiträge übernehmen. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
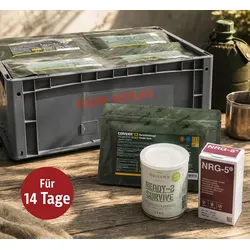
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
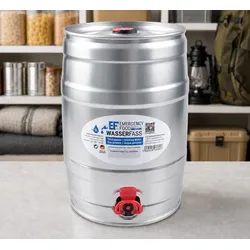
Trinkwasser-Reservefass 5 l für KrisenvorsorgeTrinkwasser langfristig sicher bevorraten Eine verlässliche Wasserversorgung gehört zu den wichtigsten Grundlagen jeder Krisenvorsorge. Das Trinkwasser-Reservefass wurde entwickelt, um trinkfertiges Wasser langfristig und platzsparend zu lagern – für Situationen, in denen die öffentliche Versorgung ausfällt oder eingeschränkt ist. Mit einer Haltbarkeit von bis zu 10 Jahren steht die Reserve jederzeit einsatzbereit zur Verfügung, ohne regelmäßigen Austausch oder aufwendige Vorratspflege. Bereit, wenn die Versorgung unterbrochen wird Stromausfälle, Naturereignisse oder technische Störungen können die Wasserversorgung schneller beeinträchtigen, als viele erwarten. Das robuste Reservefass schützt den Inhalt zuverlässig und eignet sich für die Lagerung im Haushalt ebenso wie für Camping, Wohnmobil oder Outdoor-Ausrüstung. Das enthaltene Trinkwasser ist sofort verwendbar und muss vor dem Gebrauch nicht abgekocht werden. Für Blackout-Vorsorge und langfristige Lagerung Die kompakte Form erleichtert die Bevorratung über viele Jahre und schafft eine zusätzliche Sicherheit für Notfälle und Krisenzeiten. Gerade bei langfristiger Vorsorge zählt eine Lösung, die ohne laufenden Aufwand zuverlässig verfügbar bleibt. 5 Liter trinkfertiges Wasser Bis zu 10 Jahre haltbar Sofort einsatzbereit ohne Abkochen Ideal für Blackout-, Krisen- und Notfallvorsorge Robustes und platzsparendes Reservefass Geeignet für Haushalt, Camping, Wohnmobil und Outdoor Langfristige Lagerung ohne regelmäßigen Austausch Wichtige Reserve bei Stromausfall und Versorgungsausfällen Inhalt: 5 l Maße: Ø 16,5 × 24,5 cm29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Ist eine Lebensversicherung Pflicht?
Nein, eine Lebensversicherung ist nicht verpflichtend. Es ist eine persönliche Entscheidung, ob man eine Lebensversicherung abschließen möchte. Eine Lebensversicherung kann jedoch sinnvoll sein, um finanzielle Sicherheit für die Familie oder Hinterbliebene zu gewährleisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Situationen zu berücksichtigen, um zu entscheiden, ob eine Lebensversicherung notwendig ist. Es kann ratsam sein, mit einem Finanzberater zu sprechen, um die beste Lösung für die eigene Situation zu finden. **
-
Wird meine Lebensversicherung versteuert?
Wird meine Lebensversicherung versteuert? Die Auszahlung einer Lebensversicherung ist in der Regel steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Versicherung eine Laufzeit von mindestens zwölf Jahren hat und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgt. Es gibt jedoch Ausnahmen, bei denen die Auszahlung steuerpflichtig sein kann, zum Beispiel wenn die Versicherung vorzeitig gekündigt wird oder bestimmte Höchstgrenzen überschritten werden. Es empfiehlt sich daher, sich individuell beraten zu lassen, um sicherzustellen, dass die Auszahlung der Lebensversicherung steuerfrei bleibt. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
-
Wer braucht eine Lebensversicherung?
Wer braucht eine Lebensversicherung? Diese Versicherung ist besonders wichtig für Menschen, die finanziell für ihre Familie sorgen und sicherstellen möchten, dass ihre Lieben im Falle ihres Todes abgesichert sind. Auch Personen mit hohen Schulden oder Krediten können von einer Lebensversicherung profitieren, um sicherzustellen, dass ihre Schulden im Todesfall beglichen werden können. Selbstständige und Unternehmer können eine Lebensversicherung nutzen, um ihr Geschäft und ihre Mitarbeiter abzusichern. Zudem kann eine Lebensversicherung auch als Teil der Altersvorsorge dienen, um finanzielle Sicherheit im Ruhestand zu gewährleisten. **
-
Ist eine Lebensversicherung Erbschaftssteuerpflichtig?
Ist eine Lebensversicherung Erbschaftssteuerpflichtig? Die Erbschaftssteuer wird in der Regel auf den Nachlass des Verstorbenen erhoben, zu dem auch Lebensversicherungen gehören können. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem Wert der Lebensversicherung und dem Verwandtschaftsverhältnis zum Erblasser. Es gibt jedoch Freibeträge, bis zu denen keine Erbschaftssteuer anfällt. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Auswirkungen einer Lebensversicherung im Erbfall zu klären. **
-
Wer zahlt die Lebensversicherung?
Die Lebensversicherung wird in der Regel von dem Versicherungsnehmer bezahlt. Dieser schließt den Vertrag ab und leistet die regelmäßigen Beitragszahlungen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungsschutz, dem Eintrittsalter und dem Gesundheitszustand des Versicherten. Die Versicherungsgesellschaft übernimmt im Gegenzug das Risiko, im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten auszuzahlen. In einigen Fällen können auch Arbeitgeber Lebensversicherungen für ihre Mitarbeiter abschließen und die Beiträge übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.