Domain prepperheizung.de kaufen?
Wir ziehen mit dem Projekt
prepperheizung.de um.
Sind Sie am Kauf der Domain
prepperheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prepperheizung.de kaufen?
Sind Sturmschäden versichert?
Sind Sturmschäden versichert? Ja, in der Regel sind Sturmschäden durch eine Wohngebäudeversicherung abgedeckt. Diese Versicherung deckt Schäden an Gebäuden, die durch Sturm, Hagel, Blitzschlag oder auch Überschwemmungen verursacht werden. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um sicherzustellen, dass Sturmschäden tatsächlich abgedeckt sind. In einigen Fällen kann es auch sinnvoll sein, eine zusätzliche Elementarschadenversicherung abzuschließen, um gegen Naturgewalten wie Sturmfluten oder Starkregen abgesichert zu sein. **
Werden Sturmschäden bezahlt?
Werden Sturmschäden bezahlt? Sturmschäden können in der Regel durch eine Wohngebäude- oder Hausratversicherung abgedeckt werden, sofern diese auch Elementarschäden einschließt. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Sturmschäden tatsächlich versichert sind. Bei manchen Versicherungen können spezielle Klauseln oder Ausschlüsse gelten, die beachtet werden müssen. Im Falle von Sturmschäden sollten Betroffene schnellstmöglich ihre Versicherung informieren und den Schaden dokumentieren, um eine reibungslose Abwicklung zu gewährleisten. **

Ähnliche Suchbegriffe für Sturmschäden
Top-Angebote
Produkte zum Begriff Sturmschäden:
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt für Sturmschäden?
In der Regel sind Sturmschäden durch eine Wohngebäudeversicherung abgedeckt. Die Versicherung übernimmt die Kosten für Reparaturen oder den Wiederaufbau des beschädigten Gebäudes. Bei Schäden an Fahrzeugen ist die Kaskoversicherung zuständig. In einigen Fällen kann es jedoch Ausnahmen geben, zum Beispiel wenn der Schaden durch grobe Fahrlässigkeit verursacht wurde. **
-
Wo sind Sturmschäden versichert?
Sturmschäden sind in der Regel durch die Wohngebäudeversicherung abgedeckt. Diese Versicherung deckt Schäden an Gebäuden, die durch Sturm, Hagel, Blitzschlag oder auch Überschwemmungen verursacht werden. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass Sturmschäden tatsächlich abgedeckt sind. In einigen Fällen kann es auch sinnvoll sein, eine zusätzliche Elementarschadenversicherung abzuschließen, um auch gegen Naturkatastrophen wie Stürme abgesichert zu sein. Bei Fragen zur Versicherungsdeckung bei Sturmschäden empfiehlt es sich, direkt mit der Versicherungsgesellschaft oder einem Versicherungsmakler Kontakt aufzunehmen. **
-
Wer zahlt für Sturmschäden?
Wer zahlt für Sturmschäden hängt in der Regel von der Art der Versicherung ab, die eine Person abgeschlossen hat. In vielen Fällen deckt die Wohngebäudeversicherung Sturmschäden ab, solange sie als versichertes Risiko aufgeführt sind. Für Schäden an Fahrzeugen durch Stürme kann die Kaskoversicherung aufkommen. Es ist wichtig, die Versicherungsbedingungen zu prüfen und im Zweifelsfall den Versicherer zu kontaktieren, um zu klären, ob und in welchem Umfang Sturmschäden abgedeckt sind. In einigen Fällen kann es auch staatliche Unterstützung oder Hilfsprogramme geben, um bei der Bewältigung von Sturmschäden zu helfen. **
-
Was tun bei Sturmschäden?
Bei Sturmschäden ist es wichtig, zunächst die Sicherheit zu gewährleisten und eventuelle Gefahrenquellen zu beseitigen. Danach sollte man die Schäden dokumentieren, um sie gegebenenfalls der Versicherung melden zu können. Falls nötig, sollte man professionelle Hilfe in Anspruch nehmen, um die Schäden zu reparieren. Zudem ist es ratsam, präventive Maßnahmen zu ergreifen, um zukünftige Sturmschäden zu minimieren, wie beispielsweise das Beschneiden von Bäumen in der Nähe des Hauses. **


Was zählt zu Sturmschäden?
Zu Sturmschäden zählen alle Schäden, die durch starken Wind verursacht werden. Dazu gehören beispielsweise abgedeckte Dächer, umgeknickte Bäume, beschädigte Fenster oder auch herabfallende Äste. Auch Schäden an Fahrzeugen durch umstürzende Gegenstände oder Hagel können als Sturmschäden betrachtet werden. Generell sind Sturmschäden versichert, sofern eine entsprechende Versicherung abgeschlossen wurde. Es ist wichtig, nach einem Sturm schnell zu handeln und die Schäden zu dokumentieren, um sie der Versicherung melden zu können. **
Wer haftet für Sturmschäden?
"Wer haftet für Sturmschäden?" ist eine komplexe Frage, da die Haftung je nach den Umständen des Schadens variieren kann. In der Regel ist der Eigentümer des beschädigten Objekts für die Instandsetzung verantwortlich. Wenn jedoch der Sturm durch Fahrlässigkeit oder mangelnde Wartung verursacht wurde, könnte die Haftung auch bei anderen Parteien liegen, z.B. bei einem Vermieter oder einer Versicherung. Es ist wichtig, dass Betroffene ihre Versicherungspolice überprüfen, um zu klären, ob Sturmschäden abgedeckt sind. Im Zweifelsfall empfiehlt es sich, rechtlichen Rat einzuholen, um die Haftungsfrage zu klären. **
Top-Angebote
Produkte zum Begriff Sturmschäden:
-
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
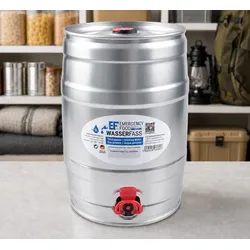
Trinkwasser-Reservefass 5 l für KrisenvorsorgeTrinkwasser langfristig sicher bevorraten Eine verlässliche Wasserversorgung gehört zu den wichtigsten Grundlagen jeder Krisenvorsorge. Das Trinkwasser-Reservefass wurde entwickelt, um trinkfertiges Wasser langfristig und platzsparend zu lagern – für Situationen, in denen die öffentliche Versorgung ausfällt oder eingeschränkt ist. Mit einer Haltbarkeit von bis zu 10 Jahren steht die Reserve jederzeit einsatzbereit zur Verfügung, ohne regelmäßigen Austausch oder aufwendige Vorratspflege. Bereit, wenn die Versorgung unterbrochen wird Stromausfälle, Naturereignisse oder technische Störungen können die Wasserversorgung schneller beeinträchtigen, als viele erwarten. Das robuste Reservefass schützt den Inhalt zuverlässig und eignet sich für die Lagerung im Haushalt ebenso wie für Camping, Wohnmobil oder Outdoor-Ausrüstung. Das enthaltene Trinkwasser ist sofort verwendbar und muss vor dem Gebrauch nicht abgekocht werden. Für Blackout-Vorsorge und langfristige Lagerung Die kompakte Form erleichtert die Bevorratung über viele Jahre und schafft eine zusätzliche Sicherheit für Notfälle und Krisenzeiten. Gerade bei langfristiger Vorsorge zählt eine Lösung, die ohne laufenden Aufwand zuverlässig verfügbar bleibt. 5 Liter trinkfertiges Wasser Bis zu 10 Jahre haltbar Sofort einsatzbereit ohne Abkochen Ideal für Blackout-, Krisen- und Notfallvorsorge Robustes und platzsparendes Reservefass Geeignet für Haushalt, Camping, Wohnmobil und Outdoor Langfristige Lagerung ohne regelmäßigen Austausch Wichtige Reserve bei Stromausfall und Versorgungsausfällen Inhalt: 5 l Maße: Ø 16,5 × 24,5 cm29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Sturmschäden versichert?
Sind Sturmschäden versichert? Ja, in der Regel sind Sturmschäden durch eine Wohngebäudeversicherung abgedeckt. Diese Versicherung deckt Schäden an Gebäuden, die durch Sturm, Hagel, Blitzschlag oder auch Überschwemmungen verursacht werden. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um sicherzustellen, dass Sturmschäden tatsächlich abgedeckt sind. In einigen Fällen kann es auch sinnvoll sein, eine zusätzliche Elementarschadenversicherung abzuschließen, um gegen Naturgewalten wie Sturmfluten oder Starkregen abgesichert zu sein. **
-
Werden Sturmschäden bezahlt?
Werden Sturmschäden bezahlt? Sturmschäden können in der Regel durch eine Wohngebäude- oder Hausratversicherung abgedeckt werden, sofern diese auch Elementarschäden einschließt. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Sturmschäden tatsächlich versichert sind. Bei manchen Versicherungen können spezielle Klauseln oder Ausschlüsse gelten, die beachtet werden müssen. Im Falle von Sturmschäden sollten Betroffene schnellstmöglich ihre Versicherung informieren und den Schaden dokumentieren, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wer zahlt für Sturmschäden?
In der Regel sind Sturmschäden durch eine Wohngebäudeversicherung abgedeckt. Die Versicherung übernimmt die Kosten für Reparaturen oder den Wiederaufbau des beschädigten Gebäudes. Bei Schäden an Fahrzeugen ist die Kaskoversicherung zuständig. In einigen Fällen kann es jedoch Ausnahmen geben, zum Beispiel wenn der Schaden durch grobe Fahrlässigkeit verursacht wurde. **
-
Wo sind Sturmschäden versichert?
Sturmschäden sind in der Regel durch die Wohngebäudeversicherung abgedeckt. Diese Versicherung deckt Schäden an Gebäuden, die durch Sturm, Hagel, Blitzschlag oder auch Überschwemmungen verursacht werden. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass Sturmschäden tatsächlich abgedeckt sind. In einigen Fällen kann es auch sinnvoll sein, eine zusätzliche Elementarschadenversicherung abzuschließen, um auch gegen Naturkatastrophen wie Stürme abgesichert zu sein. Bei Fragen zur Versicherungsdeckung bei Sturmschäden empfiehlt es sich, direkt mit der Versicherungsgesellschaft oder einem Versicherungsmakler Kontakt aufzunehmen. **
Ähnliche Suchbegriffe für Sturmschäden
-
Gast, Thomas: Urban Survival - Überleben im NotfallUrban Survival - Überleben im Notfall , Das ultimative Survival Buch - Optimale Krisenvorsorge: Prepping, Selbstversorgung, Fluchtrucksack, Blackout und vieles mehr! , Auspuffanlagen > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20221111, Produktform: Kartoniert, Autoren: Gast, Thomas, Seitenzahl/Blattzahl: 213, Keyword: buch survival; krieg vorbereitung; kriesenvorbereitung; krisenvorsorge; notfallvorsorge; prepping buch; urban survival; überleben im krieg, Fachschema: Outdoor~Survival~Überleben (Extremsituation), Fachkategorie: Die Natur: Sachbuch, Warengruppe: TB/Garten/Pflanzen/Natur, Fachkategorie: Survival (Überlebenstraining), Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 374, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783969673058, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt für Sturmschäden?
Wer zahlt für Sturmschäden hängt in der Regel von der Art der Versicherung ab, die eine Person abgeschlossen hat. In vielen Fällen deckt die Wohngebäudeversicherung Sturmschäden ab, solange sie als versichertes Risiko aufgeführt sind. Für Schäden an Fahrzeugen durch Stürme kann die Kaskoversicherung aufkommen. Es ist wichtig, die Versicherungsbedingungen zu prüfen und im Zweifelsfall den Versicherer zu kontaktieren, um zu klären, ob und in welchem Umfang Sturmschäden abgedeckt sind. In einigen Fällen kann es auch staatliche Unterstützung oder Hilfsprogramme geben, um bei der Bewältigung von Sturmschäden zu helfen. **
-
Was tun bei Sturmschäden?
Bei Sturmschäden ist es wichtig, zunächst die Sicherheit zu gewährleisten und eventuelle Gefahrenquellen zu beseitigen. Danach sollte man die Schäden dokumentieren, um sie gegebenenfalls der Versicherung melden zu können. Falls nötig, sollte man professionelle Hilfe in Anspruch nehmen, um die Schäden zu reparieren. Zudem ist es ratsam, präventive Maßnahmen zu ergreifen, um zukünftige Sturmschäden zu minimieren, wie beispielsweise das Beschneiden von Bäumen in der Nähe des Hauses. **
-
Was zählt zu Sturmschäden?
Zu Sturmschäden zählen alle Schäden, die durch starken Wind verursacht werden. Dazu gehören beispielsweise abgedeckte Dächer, umgeknickte Bäume, beschädigte Fenster oder auch herabfallende Äste. Auch Schäden an Fahrzeugen durch umstürzende Gegenstände oder Hagel können als Sturmschäden betrachtet werden. Generell sind Sturmschäden versichert, sofern eine entsprechende Versicherung abgeschlossen wurde. Es ist wichtig, nach einem Sturm schnell zu handeln und die Schäden zu dokumentieren, um sie der Versicherung melden zu können. **
-
Wer haftet für Sturmschäden?
"Wer haftet für Sturmschäden?" ist eine komplexe Frage, da die Haftung je nach den Umständen des Schadens variieren kann. In der Regel ist der Eigentümer des beschädigten Objekts für die Instandsetzung verantwortlich. Wenn jedoch der Sturm durch Fahrlässigkeit oder mangelnde Wartung verursacht wurde, könnte die Haftung auch bei anderen Parteien liegen, z.B. bei einem Vermieter oder einer Versicherung. Es ist wichtig, dass Betroffene ihre Versicherungspolice überprüfen, um zu klären, ob Sturmschäden abgedeckt sind. Im Zweifelsfall empfiehlt es sich, rechtlichen Rat einzuholen, um die Haftungsfrage zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.