Domain prepperheizung.de kaufen?
Wir ziehen mit dem Projekt
prepperheizung.de um.
Sind Sie am Kauf der Domain
prepperheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prepperheizung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter




-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
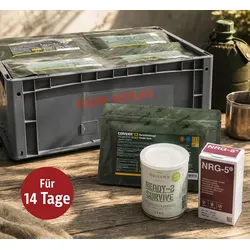
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
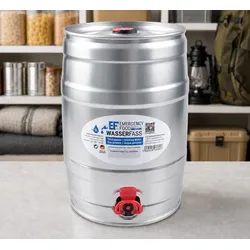
Trinkwasser-Reservefass 5 l für KrisenvorsorgeTrinkwasser langfristig sicher bevorraten Eine verlässliche Wasserversorgung gehört zu den wichtigsten Grundlagen jeder Krisenvorsorge. Das Trinkwasser-Reservefass wurde entwickelt, um trinkfertiges Wasser langfristig und platzsparend zu lagern – für Situationen, in denen die öffentliche Versorgung ausfällt oder eingeschränkt ist. Mit einer Haltbarkeit von bis zu 10 Jahren steht die Reserve jederzeit einsatzbereit zur Verfügung, ohne regelmäßigen Austausch oder aufwendige Vorratspflege. Bereit, wenn die Versorgung unterbrochen wird Stromausfälle, Naturereignisse oder technische Störungen können die Wasserversorgung schneller beeinträchtigen, als viele erwarten. Das robuste Reservefass schützt den Inhalt zuverlässig und eignet sich für die Lagerung im Haushalt ebenso wie für Camping, Wohnmobil oder Outdoor-Ausrüstung. Das enthaltene Trinkwasser ist sofort verwendbar und muss vor dem Gebrauch nicht abgekocht werden. Für Blackout-Vorsorge und langfristige Lagerung Die kompakte Form erleichtert die Bevorratung über viele Jahre und schafft eine zusätzliche Sicherheit für Notfälle und Krisenzeiten. Gerade bei langfristiger Vorsorge zählt eine Lösung, die ohne laufenden Aufwand zuverlässig verfügbar bleibt. 5 Liter trinkfertiges Wasser Bis zu 10 Jahre haltbar Sofort einsatzbereit ohne Abkochen Ideal für Blackout-, Krisen- und Notfallvorsorge Robustes und platzsparendes Reservefass Geeignet für Haushalt, Camping, Wohnmobil und Outdoor Langfristige Lagerung ohne regelmäßigen Austausch Wichtige Reserve bei Stromausfall und Versorgungsausfällen Inhalt: 5 l Maße: Ø 16,5 × 24,5 cm29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.