Domain prepperheizung.de kaufen?
Wir ziehen mit dem Projekt
prepperheizung.de um.
Sind Sie am Kauf der Domain
prepperheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prepperheizung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter




-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
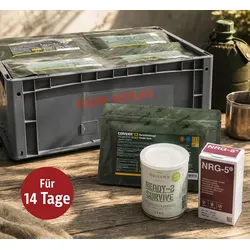
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
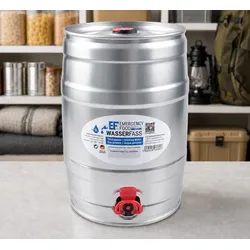
Trinkwasser-Reservefass 5 l für KrisenvorsorgeTrinkwasser langfristig sicher bevorraten Eine verlässliche Wasserversorgung gehört zu den wichtigsten Grundlagen jeder Krisenvorsorge. Das Trinkwasser-Reservefass wurde entwickelt, um trinkfertiges Wasser langfristig und platzsparend zu lagern – für Situationen, in denen die öffentliche Versorgung ausfällt oder eingeschränkt ist. Mit einer Haltbarkeit von bis zu 10 Jahren steht die Reserve jederzeit einsatzbereit zur Verfügung, ohne regelmäßigen Austausch oder aufwendige Vorratspflege. Bereit, wenn die Versorgung unterbrochen wird Stromausfälle, Naturereignisse oder technische Störungen können die Wasserversorgung schneller beeinträchtigen, als viele erwarten. Das robuste Reservefass schützt den Inhalt zuverlässig und eignet sich für die Lagerung im Haushalt ebenso wie für Camping, Wohnmobil oder Outdoor-Ausrüstung. Das enthaltene Trinkwasser ist sofort verwendbar und muss vor dem Gebrauch nicht abgekocht werden. Für Blackout-Vorsorge und langfristige Lagerung Die kompakte Form erleichtert die Bevorratung über viele Jahre und schafft eine zusätzliche Sicherheit für Notfälle und Krisenzeiten. Gerade bei langfristiger Vorsorge zählt eine Lösung, die ohne laufenden Aufwand zuverlässig verfügbar bleibt. 5 Liter trinkfertiges Wasser Bis zu 10 Jahre haltbar Sofort einsatzbereit ohne Abkochen Ideal für Blackout-, Krisen- und Notfallvorsorge Robustes und platzsparendes Reservefass Geeignet für Haushalt, Camping, Wohnmobil und Outdoor Langfristige Lagerung ohne regelmäßigen Austausch Wichtige Reserve bei Stromausfall und Versorgungsausfällen Inhalt: 5 l Maße: Ø 16,5 × 24,5 cm29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Industrial Krisenvorsorge 9 tlg. Set - 15000032519 teiliges Set: 1 x Camping-Lampe, 1 x Camping-Kocher, 4 x Gaskartusche mit Sicherheits-ILL-System, 3 x GlühstrumpfCampinglampe: inkl. elektrische Piezo-Zündung, sichere und einfache Zentrierung, schneller Wechsel der Kartusche, standsicher mit Tragegriff, temperaturbeständiges Schutzglas, stabiles KunststoffgehäuseCampingkocher: Sicherer Stand + Haltegriff, Dreipunkt-Topfauflage – kippsicher, oberflächenveredeltes Material, stabiles KunststoffgehäuseHochwertige ROTHENBERGER - Qualität!58,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Gast, Thomas: Urban Survival - Überleben im NotfallUrban Survival - Überleben im Notfall , Das ultimative Survival Buch - Optimale Krisenvorsorge: Prepping, Selbstversorgung, Fluchtrucksack, Blackout und vieles mehr! , Auspuffanlagen > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20221111, Produktform: Kartoniert, Autoren: Gast, Thomas, Seitenzahl/Blattzahl: 213, Keyword: buch survival; krieg vorbereitung; kriesenvorbereitung; krisenvorsorge; notfallvorsorge; prepping buch; urban survival; überleben im krieg, Fachschema: Outdoor~Survival~Überleben (Extremsituation), Fachkategorie: Die Natur: Sachbuch, Warengruppe: TB/Garten/Pflanzen/Natur, Fachkategorie: Survival (Überlebenstraining), Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 374, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783969673058, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.